不動産所得や譲渡所得がある場合のふるさと納税シミュレーション|確定申告の方法、赤字の場合など簡単解説
 イエステーション スタッフ
ふるさと納税のシミュレーターがインターネット上に複数ありますが、多くは不動産所得や譲渡所得を入力する欄がないため、ご自身の寄付上限額や控除額を確認できずお困りの方がいらっしゃると思います。
ふるさと納税は通常価格で商品を購入するのと比較して高額ですので、多く購入して損をしたくないですよね。
そこで今回は、多くの不動産オーナさまをサポートしている熊本県の不動産会社『すがコーポレーション』が、不動産所得・譲渡所得がある方に役立つシミュレーション・確定申告の方法・ふるさと納税と併用できる節税制度などを、わかりやすく解説します。
ふるさと納税のルールは毎年のように改正されていますので、仕組みをスッキリと整理して理解し、寄附の枠を1円も無駄にせず活用するために、ぜひ最後までご覧ください。
熊本県の不動産オーナーさまで、確定申告まで含めて面倒な手続きなども任せられる不動産会社をお探しの方は、すがコーポレーションへお気軽にお問い合わせください。
不動産売却・管理など、不動産に関するすべてのことをワンストップで承ります。
不動産所得や譲渡所得がある場合のふるさと納税シミュレーション
ふるさと納税の寄付上限額の目安を計算するシミュレーターは、可能であれば、以下の書類をお手元に用意したうえでご使用ください。
- 給与に関する書類:前年の源泉徴収票
- 所得控除に関する書類:iDeCoの掛金、生命保険料や地震保険料の控除証明書など
- 不動産所得に関する書類:経費がわかる書類(固定資産税、管理委託料・修繕費・減価償却費・ローン利息など)
- 譲渡所得に関する書類:不動産購入時の売買契約書・仲介手数料の領収書など、不動産売却時の仲介手数料・測量費など
ふるさと納税 寄付上限額シミュレーター(不動産・譲渡所得対応)
※上記のシミュレーターは、2026年(令和8年分)の所得税・住民税の税制をもとに作成しています。
他シミュレーターでは、「古い税制が適用されている」などの影響で、まったく違う試算結果となるケースがある点に、ご注意ください。
ご自身で大まかな寄付額上限額を知りたい場合には、以下のように計算することも可能です。
【寄付上限額の目安=住民税の所得割額×20%÷(90%−所得税率×1.021※)+2,000円】
※「1.021」は、復興所得税を含めるための数値です。
住民税の所得割額は、毎年6月頃にお手元に届く住民税の納税通知書(または特別徴収税額決定通知書)をご確認ください。
所得税率については、源泉徴収票(確定申告をしている方は確定申告書)を撮影してインターネットの「AIモード」に読み込ませ、「画像から課税所得を計算して所得税率を教えて」と質問をして回答を得ることが、最も簡単に所得税率を確認する方法です。
ただしAIは間違った回答を出力することがあり、特に法改正後は最新情報を引用して回答をすることが苦手な面があるため、上記の計算式やポータルサイトのシミュレーターも併せて活用して、寄付上限額をご確認ください。
また、各種所得控除や経費・費用の確定額を事前に正確に把握することは難しいため、もっとも控えめな金額が算出されたシミュレーターの試算結果を参考にしたうえで寄付をすることで、「寄付上限額の超過による自己負担の発生」を防ぎやすくなります。
次に、「寄付上限額の超過による自己負担」など、ふるさと納税の仕組みを簡単におさらいしましょう。
【最新】ふるさと納税の仕組みを簡単におさらい|計算方法、ワンストップ特例など
「ふるさと納税で節税できる」というイメージをお持ちの方が多いと思いますが、実はふるさと納税で節税はできません。
ふるさと納税の魅力は「実質2,000円で返礼品を受け取れること」ですので、次に、ふるさと納税の仕組みを正しく把握しましょう。
ふるさと納税の基本の計算方法
ふるさと納税は、ご自身の所得に応じた上限額の範囲内で、寄附額から2,000円を差し引いた残り全額が所得税や住民税から控除され、寄付をした自治体へ納税される仕組みです。
「税金の支払先を変更し、実質2,000円で返礼品を受け取れる仕組み」とも言えます。
【ふるさと納税の計算方法】
ふるさと納税は、以下のとおり、3段階に分けて所得税や住民税が控除され、各ステップごとに上限があります。
各ステップの控除上限額(特に③の上限額)を超えて寄付する場合には、超えた分の金額の大部分が自己負担となります。
| ステップ | 計算方法 |
|---|---|
| ①所得税から控除される額 | (寄付額-2,000円)×ご自身の所得税率×1.021 ※控除対象となる寄附額は総所得金額等の40%が上限 |
| ②住民税から控除される額(基本分) | (寄付額-2,000円)×10% ※控除対象となる寄附額は総所得金額等の30%が上限 |
| ③さらに住民税から控除される額(特例分) | (寄付額-2,000円)×(100% - 10%(基本分)-ご自身の所得税率×1.021) ※寄付した年の所得に応じて決まる、翌年度の「住民税所得割額」の20%が上限 |
〈参考〉
・国税庁『No.1155 ふるさと納税(寄附金控除)』
・地方税法 第三十七条の二(寄附金税額控除)
不動産所得と譲渡所得がある場合のふるさと納税への影響
不動産所得と譲渡所得どちらも、ふるさと納税の寄付上限額に大きく影響します。
両者の大きな違いは、不動産所得は「総合課税(他の所得と合算し高額になるほど税率も上がる仕組み)」、譲渡所得は「分離課税(他の所得とは合算せず独自の税率で税額を計算する仕組み)」であるという点です。
| 所得の種類 | ふるさと納税への影響 |
|---|---|
| 不動産所得 (総合課税) | 【所得税】 ・黒字の場合:所得割額と所得税率が上がり、寄付上限額は高くなる ・赤字の場合:給与所得と相殺(損益通算)され、寄付上限額が下がる ・所得税率:(給与所得 + 不動産所得 − 所得控除)の額に応じて5〜45% 【住民税】 ・住民税の所得割額:(給与所得 + 不動産所得 − 所得控除)× 住民税10% |
| 譲渡所得 (分離課税) | 【所得税】 ・所有5年超の「長期譲渡」:15.315% ・所有5年以下の「短期譲渡」30.63% ※どちらも復興特別所得税を含めた所得税率 【住民税】 住民税に関しては、以下が住民税の所得割額に加算されることが地方税法で定められているため、分離課税でも売却した年だけ寄付上限額が高額になる ・長期譲渡:5% ・短期譲渡:9% ※マイホーム売却の3,000万円特別控除によって譲渡所得が0円になる場合、寄付上限額は変わらない |
※相続した実家を売却する場合にも「空き家特例(最大3,000万円控除)」があり、控除額の計算方法は同じです。
ただし、相続人が3人以上の場合は控除額が3,000万円ではなく2,000万円に引き下げられる点にご注意ください。
〈参考〉国税庁
・『No.3208 長期譲渡所得の税額の計算』
・『No.3211 短期譲渡所得の税額の計算』
・地方税法 附則第三十四条、第三十五条
熊本県の不動産オーナーさまで、「黒字だが、築年数が古くなってきたので利回りが高いうちに買い替えをして利益を確定したい」とご希望の方、不動産投資の赤字でお困りの方は、すがコーポレーションへお問い合わせください。
物件の現状を丁寧に確認し、スムーズな売却・高額売却などを実現する売却プランを提案いたします。
【不動産所得・譲渡所得のふるさと納税への影響の違い例】
「給与収入500万円・独身・社会保険料75万円・他の所得控除なし」と仮定し、不動産所得や譲渡所得がある場合の寄付額上限の違い例を、一覧表にまとめました。
給与収入が同じでも、長期譲渡所得が1,000万円ある年は寄付額上限が約3倍となります。
| ケース | 住民税の所得割額(概算) | 寄付上限額の目安 |
|---|---|---|
| 給与のみ | 約23.6万円 | 約6万1,000円 |
| +不動産所得60万円(黒字) | 約29.6万円 | 約7万6,000円 |
| 不動産所得▲50万円(赤字) | 約18.6万円 | 約4万6,000円 |
| +長期譲渡所得1,000万円 | 約73.6万円 | 約18万6,000円 |
| 売却したが3,000万円特別控除で課税譲渡所得0円 | 約23.6万円 | 約6万1,000円 |
※2026年(令和8年分)の税制で計算した概算です。実際の上限額は所得控除の内容によって変動するため、シミュレーターでご確認ください。
また、2026年・2027年分については、所得税の基礎控除が拡大された影響で所得税率が5%になる方(所得税の課税所得195万円以下の方)は、上限額以内の寄付でも自己負担が2,000円を数千円上回る場合があります。
なお、不動産所得特有のルールもあるため、なるべく正確に不動産所得を計算してふるさと納税のシミュレーションをしたい場合には、以下の点にご注意ください。
- 土地を取得するための借入金利息の扱い:不動産所得が赤字の場合、土地取得用の借入金利息相当分の赤字は給与所得と相殺(損益通算)できない
- 青色申告特別控除の扱い:不動産事業を青色申告している場合、黒字額からは「青色申告特別控除(10万円・55万円・65万円)」を差し引けるが、青色申告特別控除によって赤字(損失)を作ることはできない
〈参考〉国税庁『No.1391 不動産所得が赤字のときの他の所得との通算』
ふるさと納税は節税ではなく2,000円で返礼品を受け取れる仕組み
「ふるさと納税の基本の計算方法」でもお伝えしましたが、ふるさと納税は「税金の支払先を変更し、実質2,000円で返礼品を受け取れる仕組み」であって、節税はできません。
【例】5万円を寄付する場合、翌年までに所得税・住民税が合計4万8,000円減額となりますが、5万円は先に自治体へ支払っています。
手元から出ていくお金の合計は「本来の税額 + 2,000円」で、むしろ2,000円増えますが、2,000円の自己負担で返礼品(寄付額の3割以内)を受け取れるという点で得をする制度と認識しておきましょう。
【例】5万円を寄付する場合、2,000円の自己負担で15,000円相当の返礼品を受け取れます。
なお、返礼品を受け取る行為は税法上の「一時所得」にあたります。
生命保険の満期返戻金など、他の一時所得と合計して年間50万円を超えた場合には、50万円を超えた額が所得税の課税対象となる点にご注意ください。
返礼品は寄付額の3割以下ですので、寄付額が年間約167万円超の場合、返礼品額は50万円超となります。
〈参考〉国税庁
・『「ふるさと納税」を支出した者が地方公共団体から謝礼を受けた場合の課税関係』
・『ふるさと納税の返礼品の収入計上時期』
ワンストップ特例とは
「ワンストップ特例」は、確定申告をしなくてもふるさと納税の控除を受けられる仕組みですが、不動産所得や譲渡所得がある方は原則として使えません。
| 比較項目 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 対象者 | 確定申告が不要な給与所得者等 | すべての方 |
| 寄付先の数 | 5自治体以内 | 制限なし |
| 手続き | 寄付のたびに申請書を寄付先の自治体へ提出 (翌年1月10日必着) | ふるさと納税をした翌年2月16日〜3月15日に申告書を提出 |
| 控除の方法 | 所得税からの直接還付はなく、控除額の全額が翌年度の住民税から差し引かれる | 所得税から控除(マイナスになる場合は還付)+翌年度の住民税から控除 |
| 不動産所得・譲渡所得がある方 | 原則使えない | こちらで控除を受ける |
〈参考〉国税庁『No.1155 ふるさと納税(寄附金控除)』
不動産所得・譲渡所得がある方がワンストップ特例を使えない理由は、以下の3つです。
- 【不動産所得】不動産所得が20万円超:そもそも確定申告をする義務があるため
- 【不動産所得】不動産所得が20万円以下:所得税の確定申告が不要でも「住民税の申告」が必要。住民税申告や確定申告を行うと、ワンストップ特例は自動的に無効となる
- 【譲渡所得】不動産を売却した場合:譲渡益が出た場合は確定申告が必要。また、譲渡損が出た場合も、特例の適用や損益通算によって税負担を軽減することを目的として確定申告を行うため、結果としてワンストップ特例は使えなくなる
〈参考〉
・国税庁『No.1900 給与所得者で確定申告が必要な人』
・熊本市『個人市民税・県民税(住民税)の申告について』
・地方税法 第三百十七条の二(市町村民税の申告等)、附則第七条第八項・第十三項
すでにワンストップ特例の申請書を出してしまった場合でも、確定申告によってワンストップ特例の申請がすべて無効になるため、手続きは特に必要ありません。
ワンストップ特例を申請した分も含めて、1年間のふるさと納税の全額を確定申告書に記載してください。
国税庁は「ワンストップ特例を申請済みの寄付を確定申告に書き忘れる誤りが多い※」と注意喚起しています。
※ワンストップ特例を申請済みの寄付を確定申告に書き忘れた場合、「更正の請求(確定申告書の間違いを修正する手続き)」で控除を受けられます。
〈参考〉国税庁 東京国税局『ふるさと納税ワンストップ特例の申請をされた方が確定申告をする場合の注意点』
ふるさと納税のルール改正
ふるさと納税の制度の根幹である「自己負担2,000円を除いた全額が所得税・住民税から控除される」という仕組みは変わっていませんが、返礼品や寄付の募集に関するルールは毎年のように改正されています。
| 時期 | 改正内容 | ふるさと納税をする方への影響 |
|---|---|---|
| 2019年6月 | ・地方税法改正で「指定制度」を創設。返礼品は寄付額の3割以下の地場産品に限定し、募集費用も寄付額の5割以下とする ・総務大臣の指定を受けない自治体への寄付は控除の対象外 | 返礼率競争が終わり、返礼品の価値は「寄付額の3割」が上限となった |
| 2023年10月 | ・自治体の募集費用※を「寄付額の5割以下」に厳格化 ・ワンストップ特例の事務費用や受領証の発行費用も5割に含める ・熟成肉・精米は同一県内産の原材料に限定 | 同じ返礼品の必要寄付額が引き上げられたり、内容量が減ったりするケースが増えた |
| 2025年10月 | ポイント等を付与するポータルサイトを通じた募集を禁止 | ポータルサイト独自のポイント還元が終了したことで、どのサイトで寄付しても実質的な得が平準化された |
| 2026年10月 | ・自治体が活用できる寄付金の割合を「52.5%以上」とし、2029年10月以降は「60%以上」まで段階的に引き上げ(募集費用は47.5%以下→40%以下へ) ・地場産品基準の明確化(区域内で価値の過半が生じたことの証明・公表) ・100万円以上の募集費用の支払先を公表 | 自治体の経費圧縮が進み、返礼品の見直し・取り下げが増える可能性がある |
| 2027年寄付分〜 | 住民税の特例分の控除額上限が193万円となる(給与収入1億円相当) | 一般的な所得の方への影響はなし |
※「自治体の募集費用」とは、返礼品の調達費だけではなく、送料・広告費・事務費など、ふるさと納税を実施する費用の合計のことです。
募集費用の割合が高いほど自治体は費用をかけてふるさと納税を実施できるものの、自治体の手元に残る額は少なくなるため、ふるさと納税をする方には「寄付をしたい自治体の返礼品が減る」などの影響があります。
〈参考〉総務省
・『ふるさと納税の次期指定に向けた見直し』(令和5年6月27日)
・『ふるさと納税の指定基準の見直し等』(令和6年6月28日)
・『ふるさと納税の指定基準の見直し等』(令和7年6月24日)
・『ふるさと納税について(指定基準に係る告示改正)』(令和8年3月24日)5ページ
・『令和8年度地方税制改正(案)について』
返礼品の内容や必要寄付額は毎年変わるため、過去にふるさと納税を活用してきた方でも、改めて返礼品の内容をご確認のうえでふるさと納税をする自治体を選択することをおすすめします。
不動産所得や譲渡所得がある場合の確定申告の方法
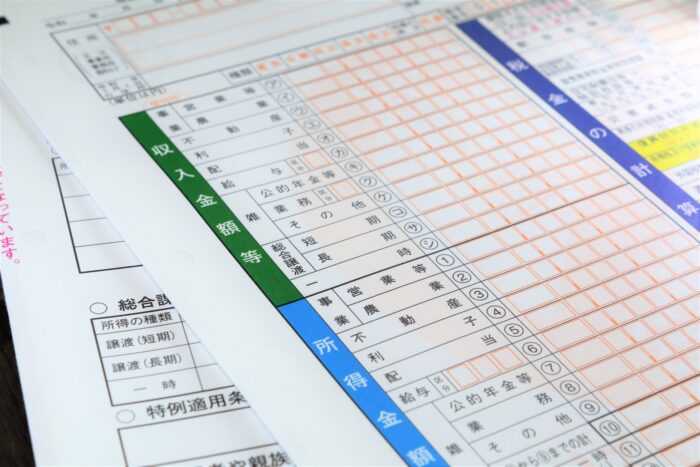
次に、不動産所得や譲渡所得がある場合の、確定申告の方法もご確認ください。
確定申告は、最終的な税額に関わる1年間の収入・経費・控除などの書類をまとめて税務署へ提出する手続きです。
| 項目 | 内容 |
|---|---|
| 申告期間 | 1月〜12月の税額を確定し、翌年の2月16日〜3月15日に申告書を提出 |
| 提出先 | お住まいの地域を管轄する税務署 |
| 提出方法 | ・e-Tax(ご自宅で電子申告) ・郵送 ・税務署への持参 |
| 所得の種類に関わらず共通して提出する書類 | ・確定申告書(第一表・第二表) ・給与所得がある場合は源泉徴収票 ・ふるさと納税をした場合は寄附金受領証明書またはポータルサイト発行の「寄附金控除に関する証明書」 ・マイナンバーカードなど |
確定申告に関する不明点は、税理士やお住まいの地域を管轄する税務署へご相談いただけますが、税務署窓口は確定申告の時期が近づくほど混み合います。
そのため、ふるさと納税の寄附金受領証明書などの書類が揃った時点で、早めの相談・確定申告書類作成をおすすめします。
※不動産会社も確定申告の手続きを把握しておりますので、不動産オーナー様は付き合いのある不動産会社へお気軽にご相談ください。
熊本県で所有不動産の売却・管理などの関する相談ができる不動産会社をお探しの方は、すがコーポレーションへお問い合わせください。
すがコーポレーションは不動産オーナーさまのお悩み解消を、ワンストップでお任せいただける不動産会社です。
不動産所得がある場合の確定申告の方法
不動産所得の確定申告は、はじめに「白色申告」「青色申告」を選択する必要があります。
【白色申告と青色申告の違い】
| 比較項目 | 白色申告 | 青色申告 |
|---|---|---|
| 事前の手続き | 不要 | 青色申告をしたい年の3月15日までに(新たに貸付けを始めた場合は開始から2か月以内)、税務署へ「青色申告承認申請書」提出 |
| 確定申告書に添付する書類 | 収支内訳書(不動産所得用) | 所得税青色申告決算書(不動産所得用) |
| 帳簿の記帳方法、青色特別控除 | ・簡易な記帳 ・青色特別控除なし | ・簡易な記帳:不動産所得から10万円を控除できる ・複式簿記・紙の申告書を提出:不動産所得から55万円を控除できる ・複式簿記・電子申告など:不動産所得から65万円を控除できる |
〈参考〉国税庁
・『No.2070 青色申告制度』
・『No.2072 青色申告特別控除』
なお、55万円・65万円の青色申告特別控除を受けられるのは、不動産の貸付け規模が「事業的規模」の場合です。
事業的規模の目安は以下のとおりで、区分マンション1〜2室や相続した実家1棟の貸付けをする場合の青色申告特別控除は、原則として10万円です。
【事業的規模の目安】
- アパート・貸間:おおむね10室以上
- 戸建て:おおむね5棟以上
〈参考〉国税庁『No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分』
不動産所得に関する確定申告書類は、一般的に以下の手順で作成します。
| ステップ | 内容 |
|---|---|
| ①1年間の家賃収入と経費を集計 | 【収入】 家賃・共益費・更新料・返還しない敷金 【経費】 固定資産税・損害保険料・管理委託料・修繕費・減価償却費・ローン利息(元本は含まない) |
| ②収支内訳書(白色申告)または青色申告決算書(青色申告)を作成する | 物件ごとの収入、経費の内訳、減価償却費の計算を記入 |
| ③確定申告書 第一表に不動産所得を記入する | ・「収入金額等」の「不動産」の欄に、家賃収入の総額を記入 ・「所得金額等」の「不動産」の欄に、収入から経費を差し引いた不動産所得(赤字の場合はマイナス)を記入 |
| ④確定申告書 第二表を記入する | 所得の内訳、寄附金控除に関する事項、住民税に関する事項の寄付欄などを記入 |
| ⑤期限内に提出する | 65万円・55万円の青色申告特別控除は期限内申告が要件のため、3月15日を過ぎると青色申告控除が10万円となる点に注意 |
〈参考〉国税庁『No.1370 不動産収入を受け取ったとき(不動産所得)』
なお、第二表の「住民税に関する事項」には、給与以外の所得にかかる住民税を「給与から差引き(特別徴収)」か「自分で納付(普通徴収)」かを選ぶ欄があります。
「自分で納付」を選ぶと、不動産所得分の住民税は勤務先の給与天引きとは別に納付書で納めるかたちになります。
※ただし、勤務先が受け取ったうえで従業員に配布する住民税の納税通知書に、不動産所得が合算された所得額が記載されるかどうかは、自治体によって対応が異なるため、必要に応じて自治体へご確認ください。
譲渡所得がある場合の確定申告の方法
不動産を売却して売却益が出た年、またはマイホーム特例などの特別控除を使う年は、ふるさと納税の有無にかかわらず確定申告が必要です。
| 作成・添付する書類 | 内容 |
|---|---|
| 確定申告書(第一表・第二表) | 給与所得・寄附金控除などを記入 |
| 確定申告書(第三表「分離課税用」) | 譲渡所得の金額と税額を記入 |
| 譲渡所得の内訳書(確定申告書付表兼計算明細書) | 売却価格、取得費、譲渡費用、特別控除の計算を記入して添付 |
| 「マイホーム特例」などの特別控除を使う場合の追加書類 | 売買契約日の前日に住民票の住所と物件所在地が異なる場合は、戸籍の附票の写しなど |
〈参考〉国税庁『No.3302 マイホームを売ったときの特例』
マイホーム特例などの特別控除は「確定申告書に適用を受ける旨を記載し、必要書類を添付すること」が要件となっていますので、売却した年のうちに必要書類を揃えておきましょう。
なお、譲渡所得の内訳書を作成するために手元に用意する必要がある書類は、以下のとおりです。
- 売却時の売買契約書:売却価格の確認
- 購入時(または相続時に親が購入したとき)の売買契約書・領収書:取得費の確認に必要で、不明な場合は売却価格の5%を「概算取得費」として計算
- 仲介手数料・印紙代・測量費・解体費・登記費用などの領収書:譲渡費用の確認
- 建物の取得費の計算に使う資料:建物は購入代金から減価償却費相当額を差し引いて取得費を計算
〈参考〉国税庁『No.3202 譲渡所得の計算のしかた(分離課税)』
相続した家を売却する方、売却するかどうかを迷っている方は、こちらの記事で特例を使える期間、相続放棄の期限など、家の処分に関する情報をまとめてご確認いただけます。
〈関連ページ〉親の死後に家の処分ができない。今後どうなる|処分費用、売却以外の選択肢、処分までの管理方法を解説(URL要確認)
不動産所得・譲渡所得以外の所得がある場合の確定申告の方法
副業の収入や株式の配当など、不動産以外の所得もある場合も、所得の種類ごとに必要な明細を作成したうえで、すべて1枚の確定申告書にまとめて申告します。
| 所得の種類 | 例 | 記入する申告書・明細 |
|---|---|---|
| 給与所得 | 勤務先の給与 | 第一表・第二表(源泉徴収票から転記) |
| 不動産所得 | 家賃収入 | 第一表・第二表+収支内訳書または青色申告決算書 |
| 譲渡所得(土地・建物) | 不動産の売却益 | 第三表+譲渡所得の内訳書 |
| 譲渡所得(株式等) | 株式・投資信託の売却益(特定口座・源泉徴収ありで申告しない場合を除く) | 第三表+株式等に係る譲渡所得等の金額の計算明細書 |
| 雑所得 | 副業の報酬、FX、暗号資産、公的年金 | 第一表・第二表(FXは第三表) |
| 配当所得 | 株式の配当 | 第一表・第二表(申告分離課税を選ぶ場合は第三表) |
| 一時所得 | 保険の満期金、ふるさと納税の返礼品 | 第一表・第二表 |
複数の所得がある方へ、「それぞれの所得が赤字の場合に他の所得と相殺(損益通算)できるか」がわかる一覧表もご紹介します。
| 所得の種類 | 損益通算できるか | 備考 |
|---|---|---|
| 不動産所得 | ◯ | 土地の取得に要した借入金の利子に相当する部分、別荘など趣味・保養目的の不動産の貸付けの赤字は✕ |
| 事業所得 | ◯ | - |
| 山林所得 | ◯ | - |
| 譲渡所得(土地・建物) | ✕ | 土地・建物の売却損は、同じ年の他の土地・建物の売却益とのみ相殺可(居住用財産の一定の特例を除く) |
| 譲渡所得(株式等) | ✕ | 申告分離課税を選んだ上場株式等の配当・利子とのみ相殺可 |
| 雑所得(副業・FX・暗号資産) | ✕ | 雑所得の赤字は他の所得から差し引けない。FXは先物取引に係る雑所得等の中でのみ相殺可 |
| 配当所得・一時所得・給与所得 | ✕ | 赤字が出ても他の所得から差し引けない |
ふるさと納税と併用できる節税制度
最後に、ふるさと納税と併用できる主な節税制度も簡単にご紹介します。
すべてふるさと納税と併用できますが、課税所得を減らす制度を使うと住民税の所得割額が減るため、ふるさと納税の寄付上限額が少し下がる点にご注意ください。
| 制度 | 仕組み | ふるさと納税の寄付上限額への影響 |
|---|---|---|
| iDeCo(個人型確定拠出年金) | ・掛金が全額所得控除(会社員で企業年金がない場合は月額2万3,000円まで) ・運用益も非課税 | 課税所得が減るため、上限額は少し下がる |
| NISA(少額投資非課税制度) | ・年間360万円(つみたて投資枠120万円+成長投資枠240万円) ・生涯1,800万円までの投資の運用益・配当が非課税 ・非課税期間は無期限 | 非課税の利益は所得に含まれないため、上限額に影響しない |
〈参考〉
・厚生労働省『iDeCo(個人型確定拠出年金)の概要』
・金融庁『NISAを知る』
iDeCoは税金そのものを減らす制度ですので、「ふるさと納税より優先して活用し、残った課税所得に対してふるさと納税の寄付上限額を計算する」という順番で活用をご検討ください。
まとめ
不動産所得や譲渡所得がある方向けの「ふるさと納税の寄付上限額シミュレーター」をご紹介したうえで、ふるさと納税の仕組みを改めて確認してきました。
不動産所得が黒字の場合はふるさと納税の寄付上限額が上がり、赤字の場合は下がります。
譲渡所得がある年は、住民税の加算でふるさと納税の寄付上限額が上がります。
また、不動産所得や譲渡所得がある場合には確定申告を行うため、「ワンストップ特例」は利用できません。
このように、不動産所得や譲渡所得が絡むふるさと納税の計算は背景が少々複雑です。
また、不動産所得や譲渡所得は年末ギリギリまで最終的な確定額がわからないケースがあるため、今回ご紹介した計算式やシミュレーターを活用したうえで、基本的には「少し控えめな金額」で寄附をしておくことが、自己負担の発生(上限オーバー)を防ぎ、お得にふるさと納税を活用する一番のポイントです。